2026年只剩66天了。今年的資本利得與損失,大部分已經成了定局。還沒定的是:手上現在低於買進成本的部位,要不要在12月31日之前賣出,拿來抵銷獲利;還有,洗售規則的61天窗口,會讓這件事的時間點受到什麼限制。這兩套規則,美國國稅局(IRS)與稅法都有明文規定,做起來就是照著步驟查數字。與其等到年底最後一個交易日才手忙腳亂,不如10月底就查清楚。本文先把規則講白,最後給你一份四個步驟的檢查,用自己的月結單就能做。
年底的損益規則,到底怎麼算
損益要等到賣出之後,稅務上才算數。還沒賣出的,只是賬面數字。IRS 依持有時間,把每一筆賣出分成兩類:持有一年以內是短期,超過一年是長期。短期損益只跟短期損益相抵,長期損益只跟長期損益相抵,各自算出淨額之後,兩邊再合併。短期淨獲利要按一般所得課稅,所以虧損落在短期還是長期,影響不小。
如果全年虧損大於獲利,IRS 允許你拿「3,000美元」與「淨虧損總額」兩者中較低的那個數字(夫妻分開報稅為1,500美元),抵扣其他所得。超過上限的淨虧損不會作廢,會結轉到以後的年度。圖1用一個舉例,把這幾個步驟走過一遍。
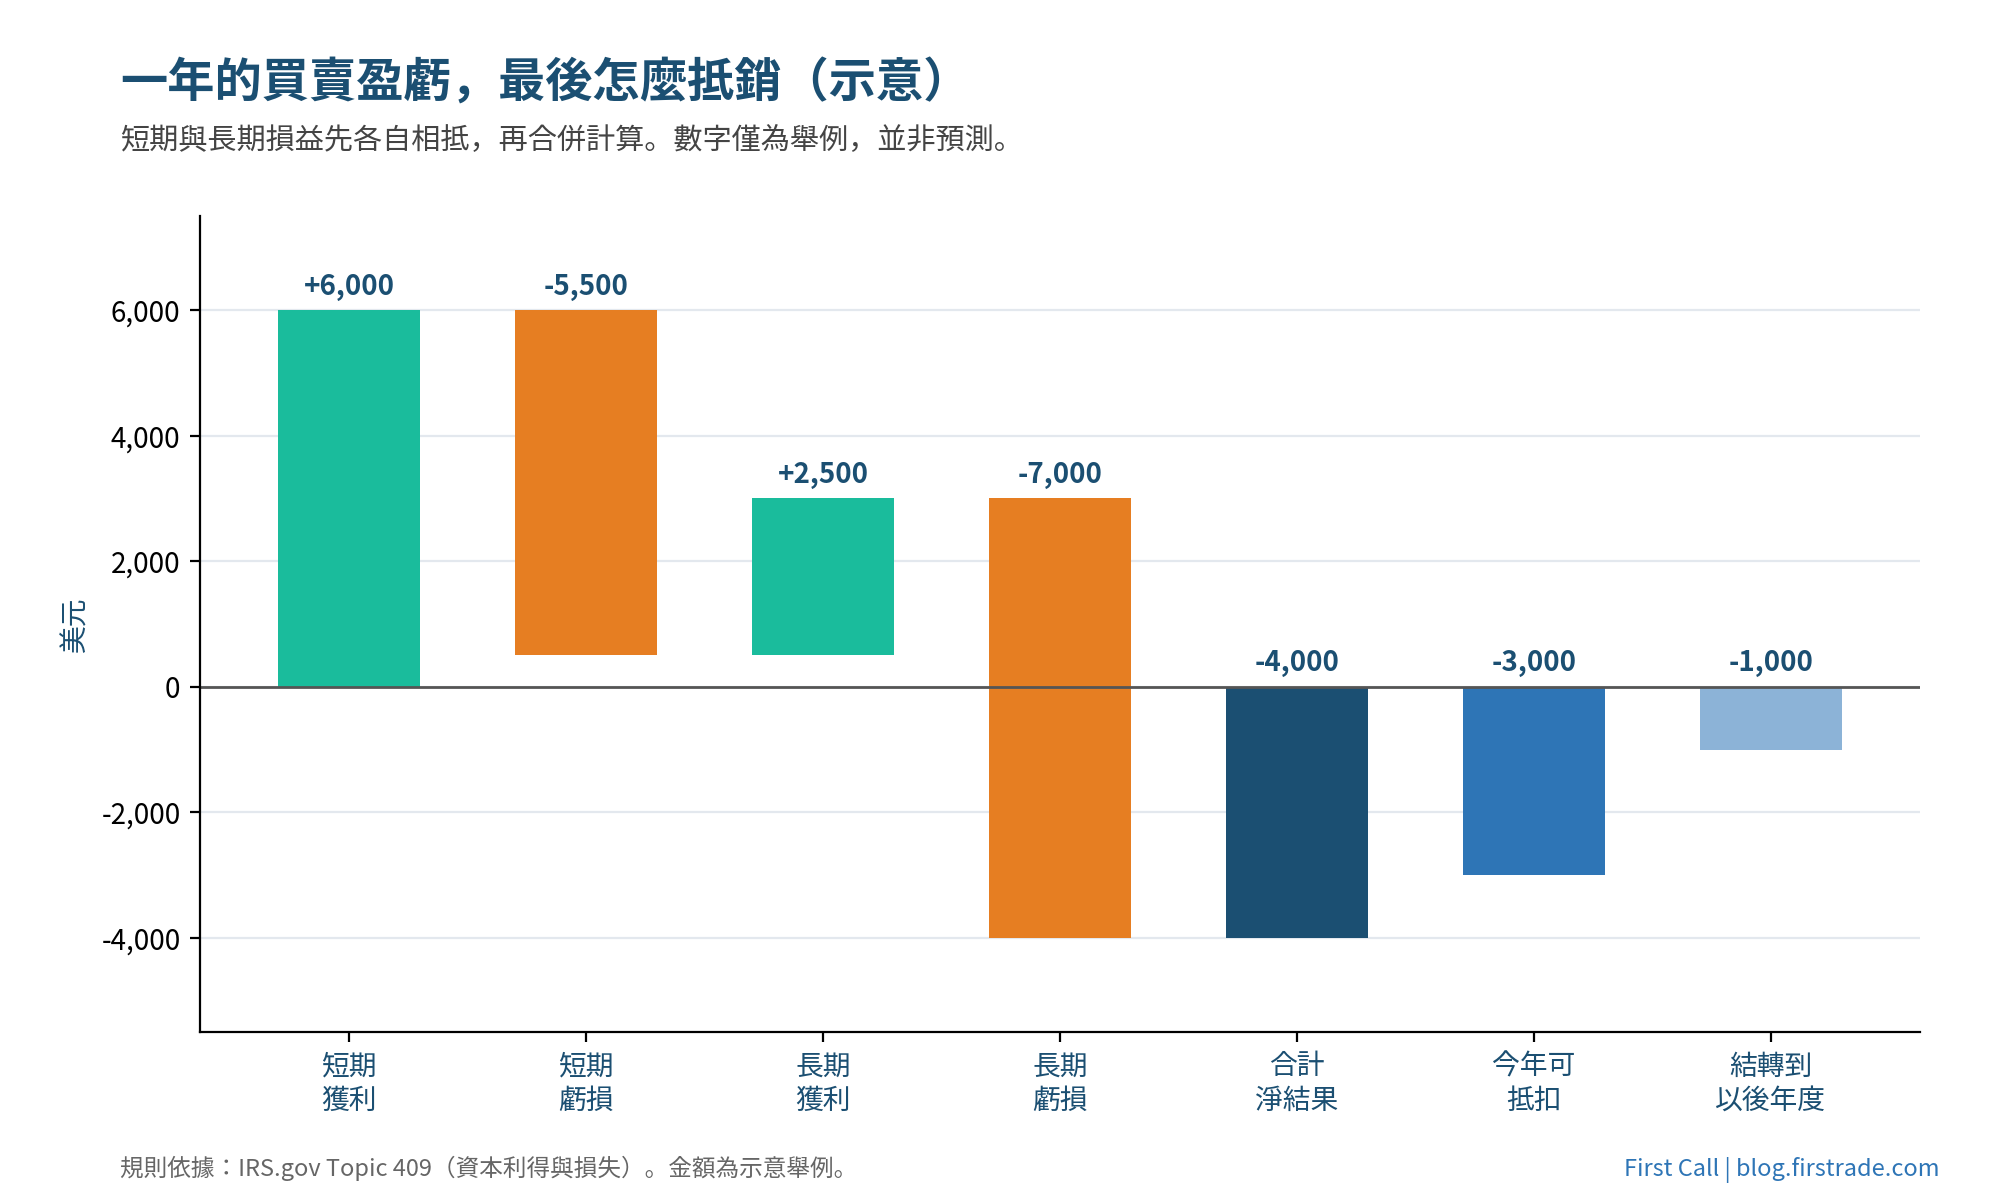
圖表 1:年度交易示例。資料來源:Firstrade第一證券。相關規則依據 IRS.gov Topic 409;圖中金額均為假設數據,僅供示例說明。
這些規則,對你已經持有的部位代表什麼
長期持有的部位,通常不是一次買齊的。一檔基金每隔幾個月加碼一次,就會有好幾個買入批次,每一批的成本基礎與持有時間各不相同。同一檔基金裡,常常有些批次高於成本,有些低於成本。哪幾批帶著虧損、虧損屬於短期還是長期,決定了它們能抵銷什麼。把每一批的成本記清楚,是整件事裡最不起眼、也最關鍵的一步。Firstrade 的稅務工具由 GainsKeeper 提供,可以追蹤資本利得、成本基礎、虧損與洗售交易。
金額大小也有影響。淨虧損超過3,000美元的部分,只能慢慢用。圖2的例子是1.8萬美元的淨虧損,每年抵扣3,000美元,往後也沒有獲利可以抵,要六個報稅年度才用得完。結轉的虧損不會消失,但也不會很快用完;以後年度如果有獲利,就會用得比較快。
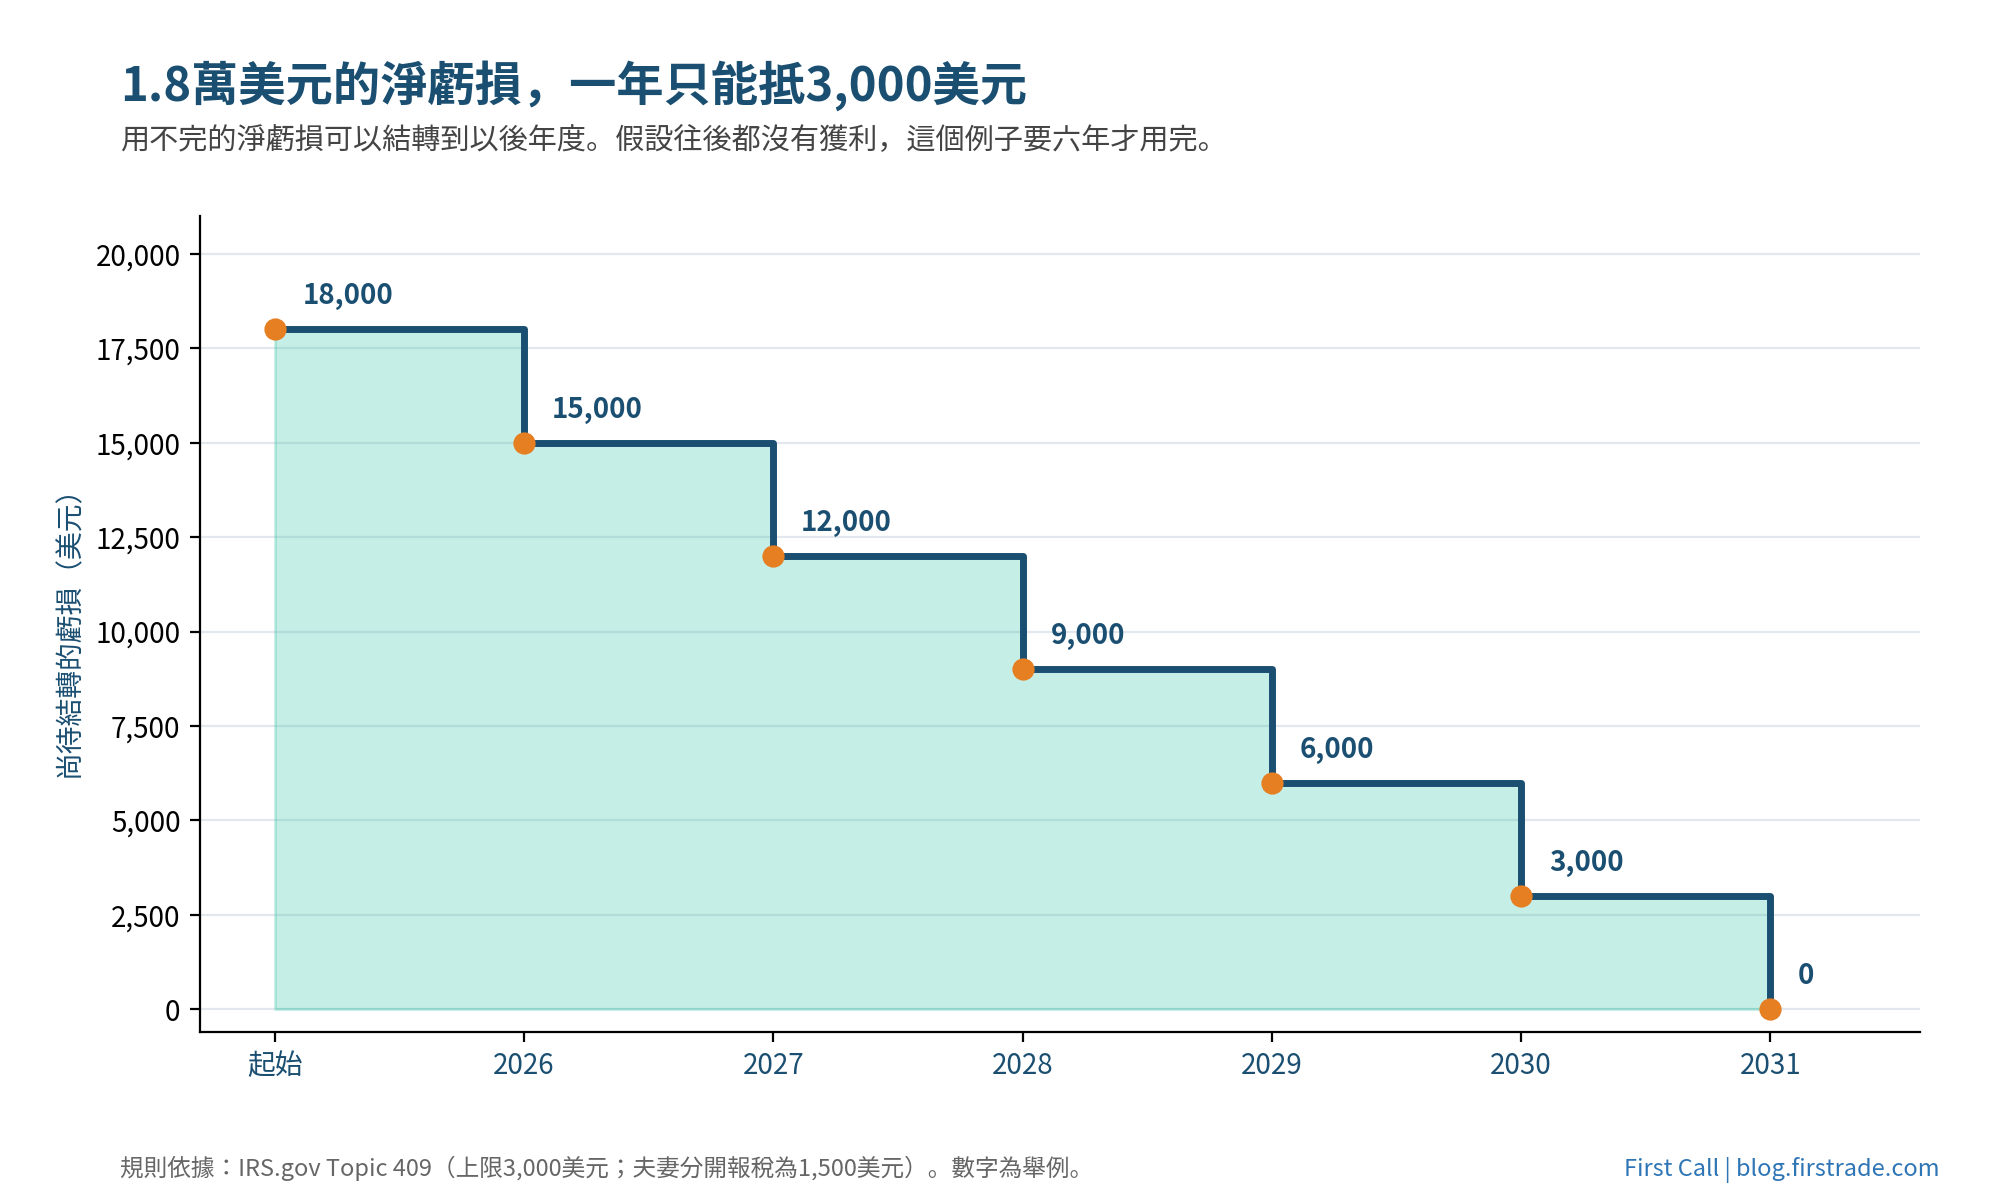
圖表 2:虧損結轉示例。資料來源:Firstrade第一證券。相關限額依據 IRS.gov Topic 409;圖中金額均為假設數據,並假設後續沒有資本利得。
接下來是最關鍵的限制:洗售規則(wash sale rule),出自美國稅法(Internal Revenue Code)第1091條。如果在賣出日的前30天到後30天之內,又買進了「實質相同」的股票或證券,這筆虧損暫時不能認列。把賣出當天算進去,一共是61天。12月15日賣出、出現虧損的部位,窗口是11月15日到1月14日,所以11月初的一筆買進,就已經落在窗口裡了。不能認列的虧損並沒有消失:稅法規定把它加進新買進股份的成本基礎,等於是把抵稅的時間往後延,並不是取消。
實務上有兩點要注意。第一,這條規則看的是你買進了什麼,與買進發生在哪個賬戶無關,所以要查你名下所有的賬戶;退休賬戶、配偶名下的賬戶怎麼處理,可以請稅務專業人士確認。第二,股息自動再投資也算買進,有些人沒有下過單,卻已經碰到這條規則。
年底前的四個步驟:該查哪些數字
這份檢查是四次查詢,加上一次簡單的加減。現在還不需要做任何決定。
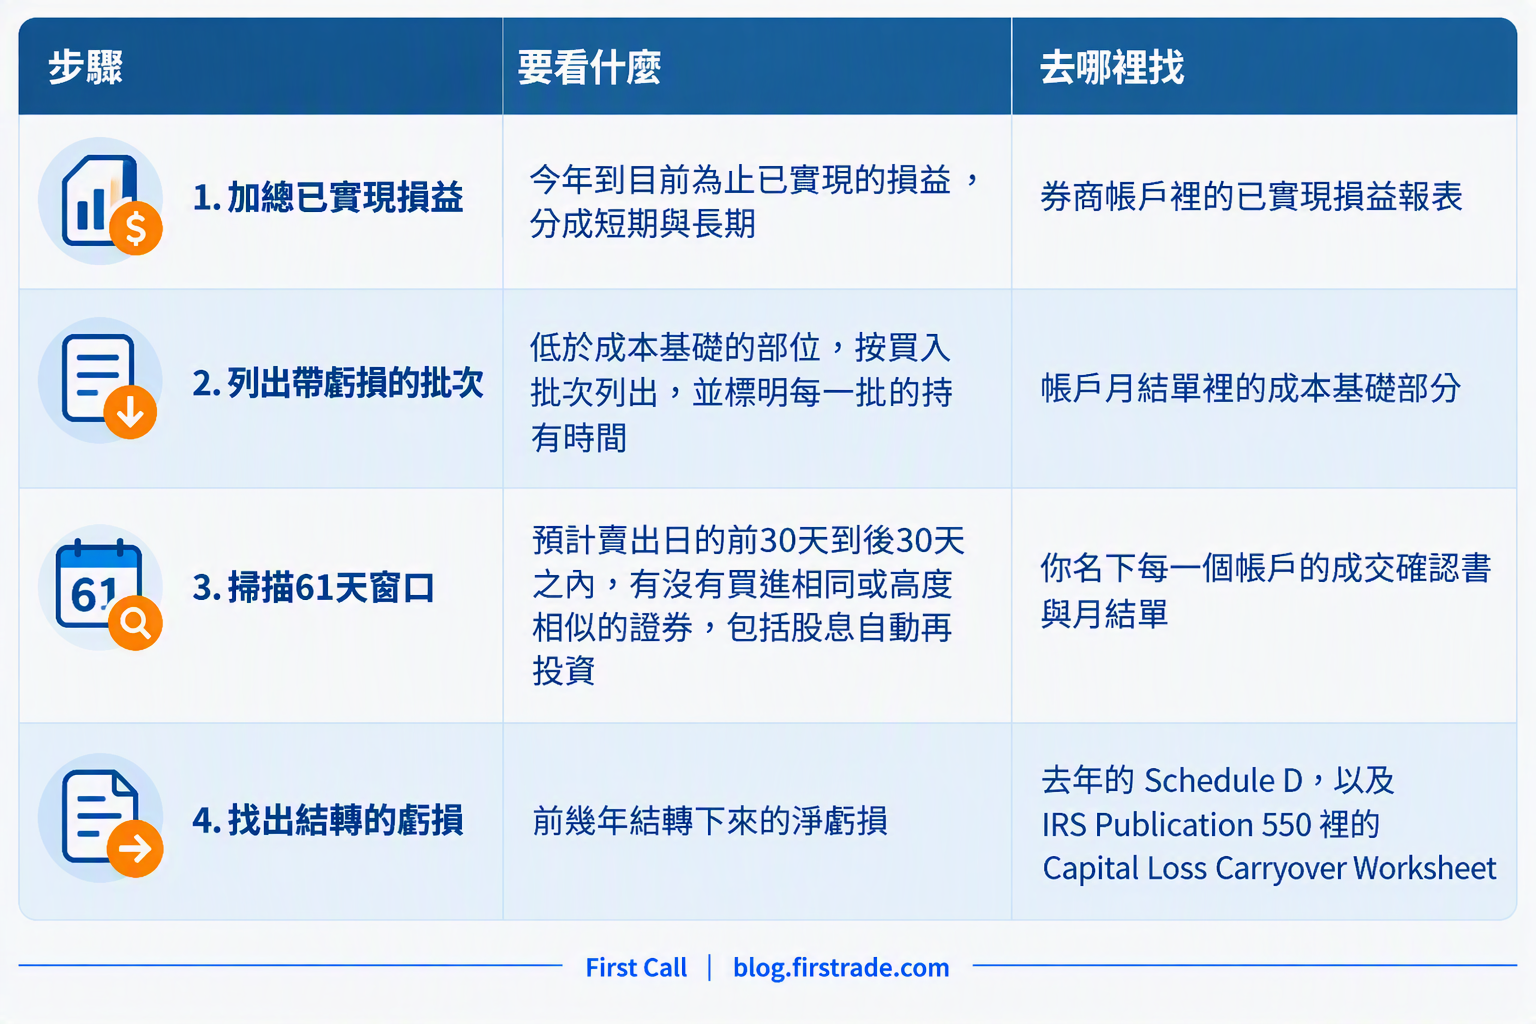
第二步最能決定這個計畫行不行得通。認列虧損要有一筆交易,如果還要換成別的標的,就是兩筆。Firstrade 的美股、ETF、共同基金與期權線上交易為零佣金,交易成本才不至於吃掉省下來的稅。
這份清單不會告訴你該賣哪一檔,也不會告訴你要不要賣。虧損值不值得認列,要看你整體的稅務狀況,這個問題應該請稅務專業人士回答。
常見問題
洗售規則,是不是讓我永遠不能再買同一檔?
不是。窗口之內有買進,只是讓先前那筆賣出的虧損暫時不能認列,不能認列的金額會加進新買進股份的成本基礎。
什麼叫「實質相同」?
稅法沒有列出清單。同一家公司的股票,顯然算實質相同;追蹤相近指數的兩檔不同基金算不算,是需要判斷的問題,最好請稅務專業人士表示意見。
資本損失會過期嗎?
依 IRS Topic 409 的說明,不會。超過每年上限的淨虧損,會結轉到以後的年度。
從哪裡開始
照著這四個步驟,把月結單看過一遍,一個晚上就夠了,看完就知道年底前還有哪些數字是開著的。Firstrade 的賬戶可以線上開立,日期或批次對不上的時候,24x7 全天候客戶服務隨時在線。
本文僅供資訊與教育用途,不構成投資、稅務或法律建議,亦非買賣任何證券的推薦。投資涉及風險,包括可能損失本金。稅法、額度與門檻可能調整,每個人的情況也不同,請洽稅務專業人士。Firstrade Securities Inc. 為 FINRA 與 SIPC 會員。Firstrade第一證券不提供稅務建議。