2026 提撥上限調高了:這對你今年怎麼存退休金,有什麼不一樣?
國稅局把 2026 年可以放進稅務優惠退休賬戶的金額調高了。這不只是個冷知識,它會改變兩件事:你今年還剩多少額度,以及在兩個不同的截止日之前,你該怎麼安排提撥的節奏。如果你的提撥比率是一年前設好的、之後就沒再動過,那你多半正把這次多出來的額度白白放著。
這塊落差之所以容易被忽略,正是因為沒有人會提醒你回頭看:薪資系統只會照著去年的數字繼續扣,而你春天存好的 IRA,也還停在去年的上限。下面就講清楚三件事:這次改了什麼、對你自己的賬戶代表什麼,以及一套四步驟的做法,讓你在年底前把調高的上限用起來。
2026 年到底改了什麼
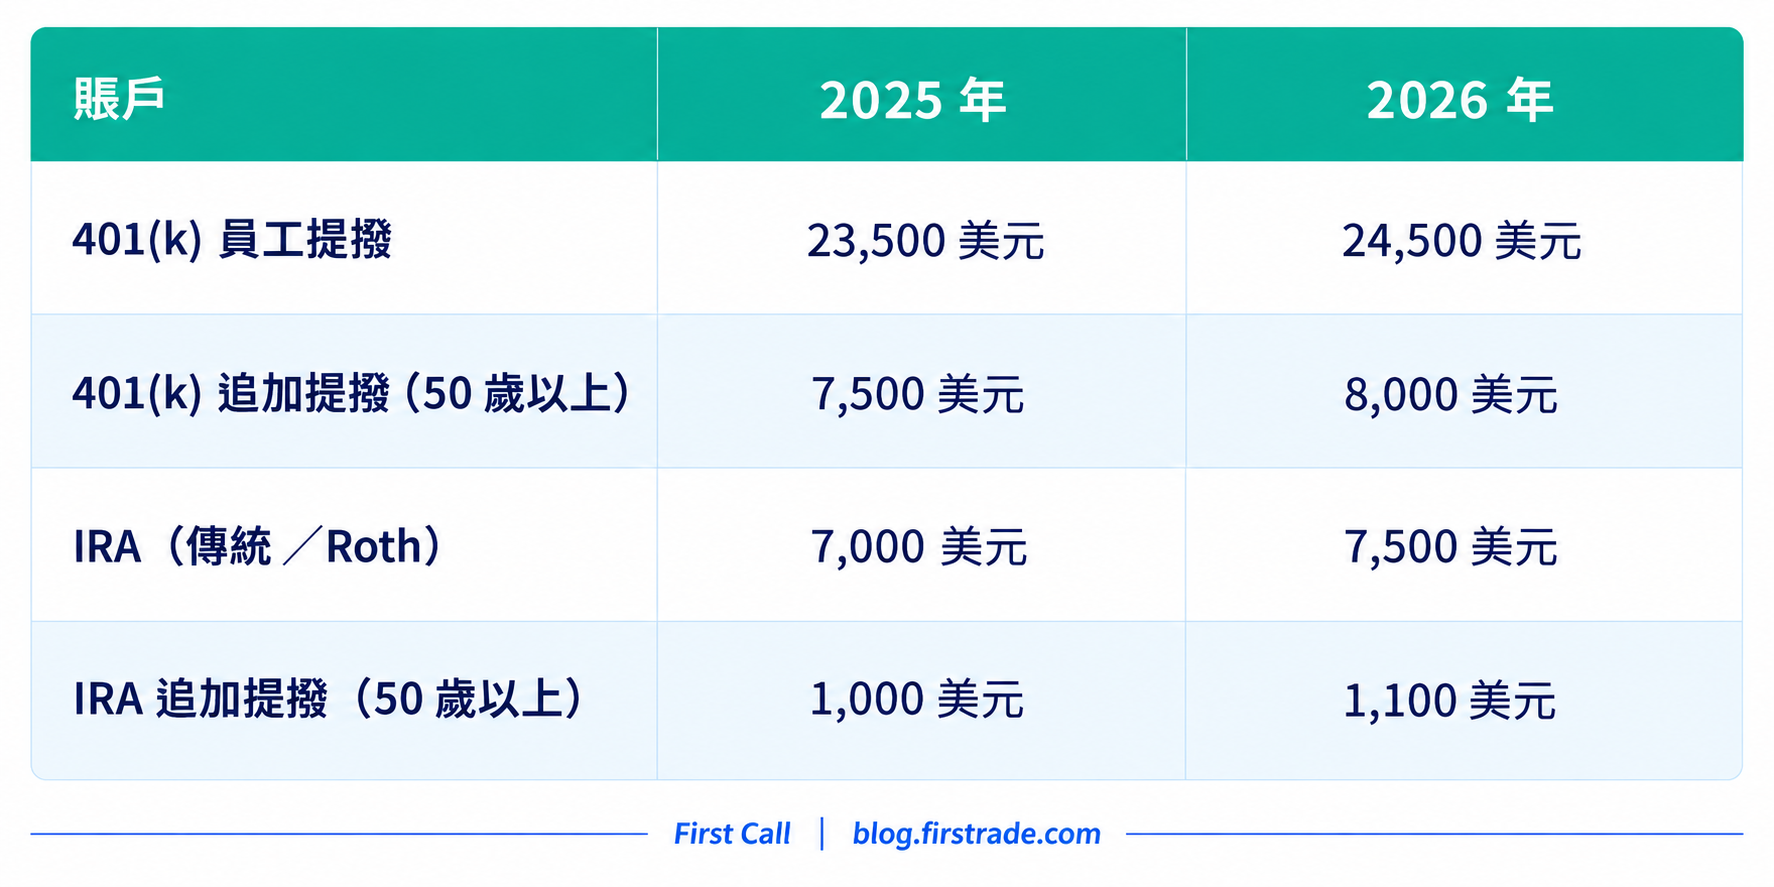
2026 年,401(k)、403(b)、多數 457 計畫,以及聯邦儲蓄節約計畫(TSP)的員工提撥上限,從 23,500 美元調高到 24,500 美元;傳統與 Roth IRA 合計的上限,從 7,000 美元升到 7,500 美元;SIMPLE 計畫則升到 17,000 美元。這些是國稅局每年訂的天花板,至於你實際放多少,就看你的預算和下面那兩個截止日。而且早調比晚調划算:401(k) 的提高,只會影響你改動之後才發的那幾張薪水,所以越早把比率調上去,這一年就有越多時間替你工作。
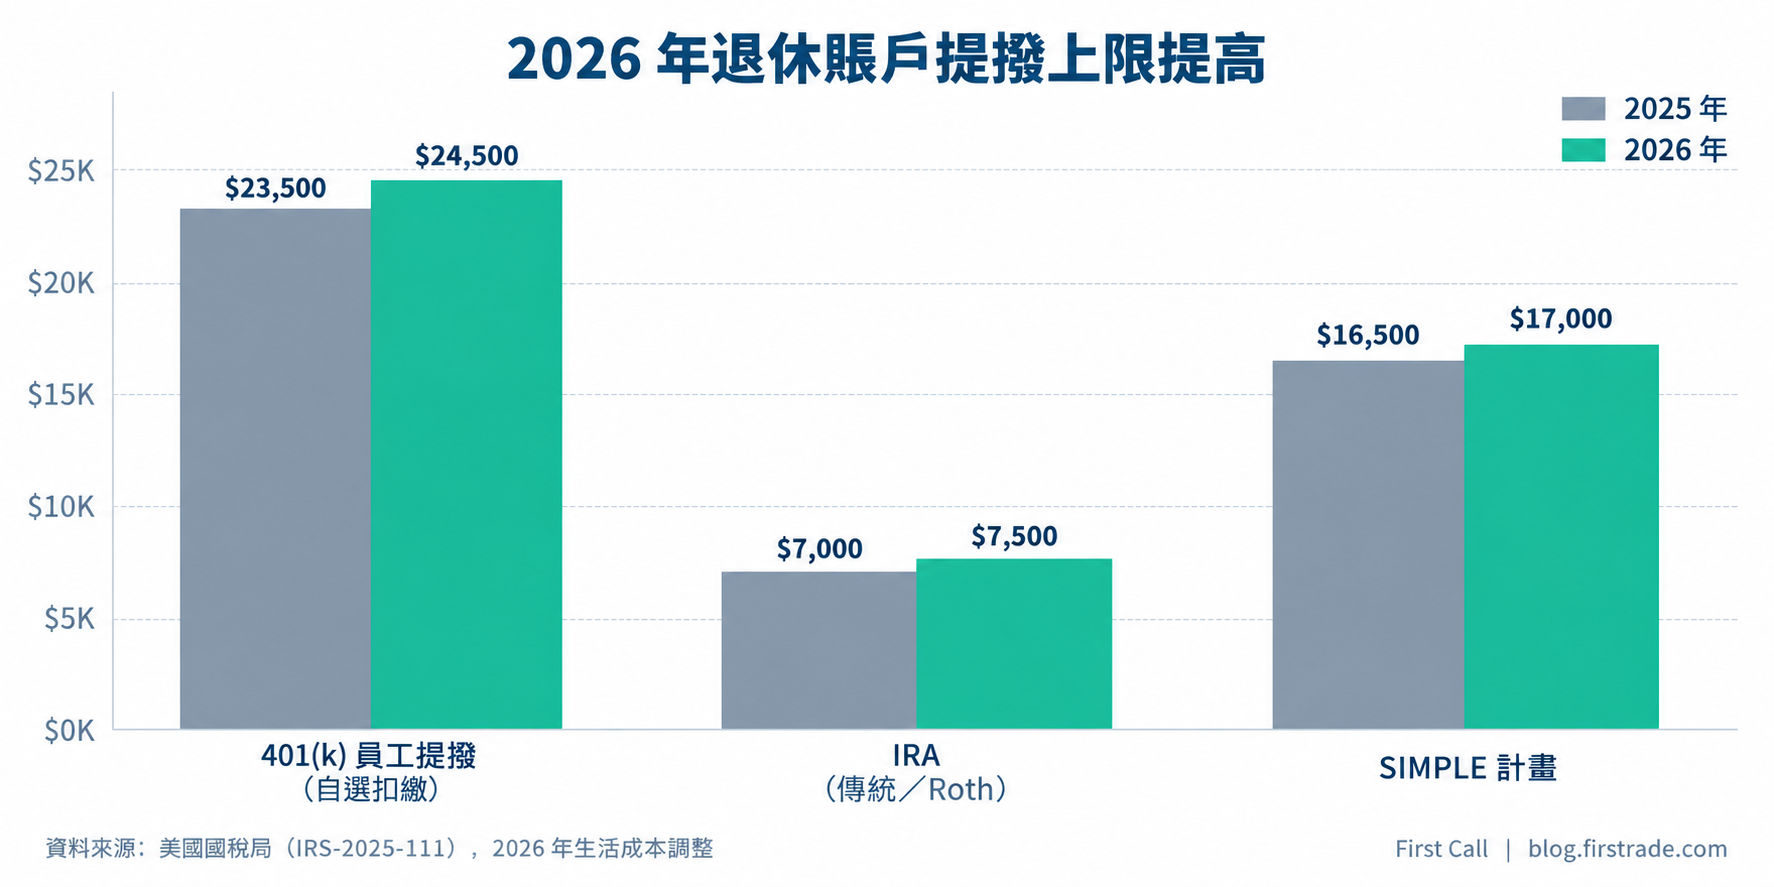
2026 年主要賬戶類型的提撥上限全面調高。資料來源:美國國稅局(IR-2025-111)。
較高的上限,對你代表什麼
如果你年滿 50 歲,變化更大,因為追加提撥可以疊在標準上限之上。2026 年 401(k) 的追加額是 8,000 美元,加起來總共可以放到 32,500 美元;60 到 63 歲的人,若計畫允許,可以改用更高的 11,250 美元追加額。下圖是今年不同年齡層能放進 401(k) 的金額。這兩種賬戶的差別,主要在時間點:傳統賬戶的提撥可能降低你今年的應稅所得,Roth 則是用稅後的錢存進去,換取將來退休時符合資格的提領免稅。至於該選傳統賬戶還是 Roth 賬戶,要看你的所得與稅務狀況,這適合問稅務專業人士或你的券商,Firstrade 提供 24x7 全天候客戶服務。
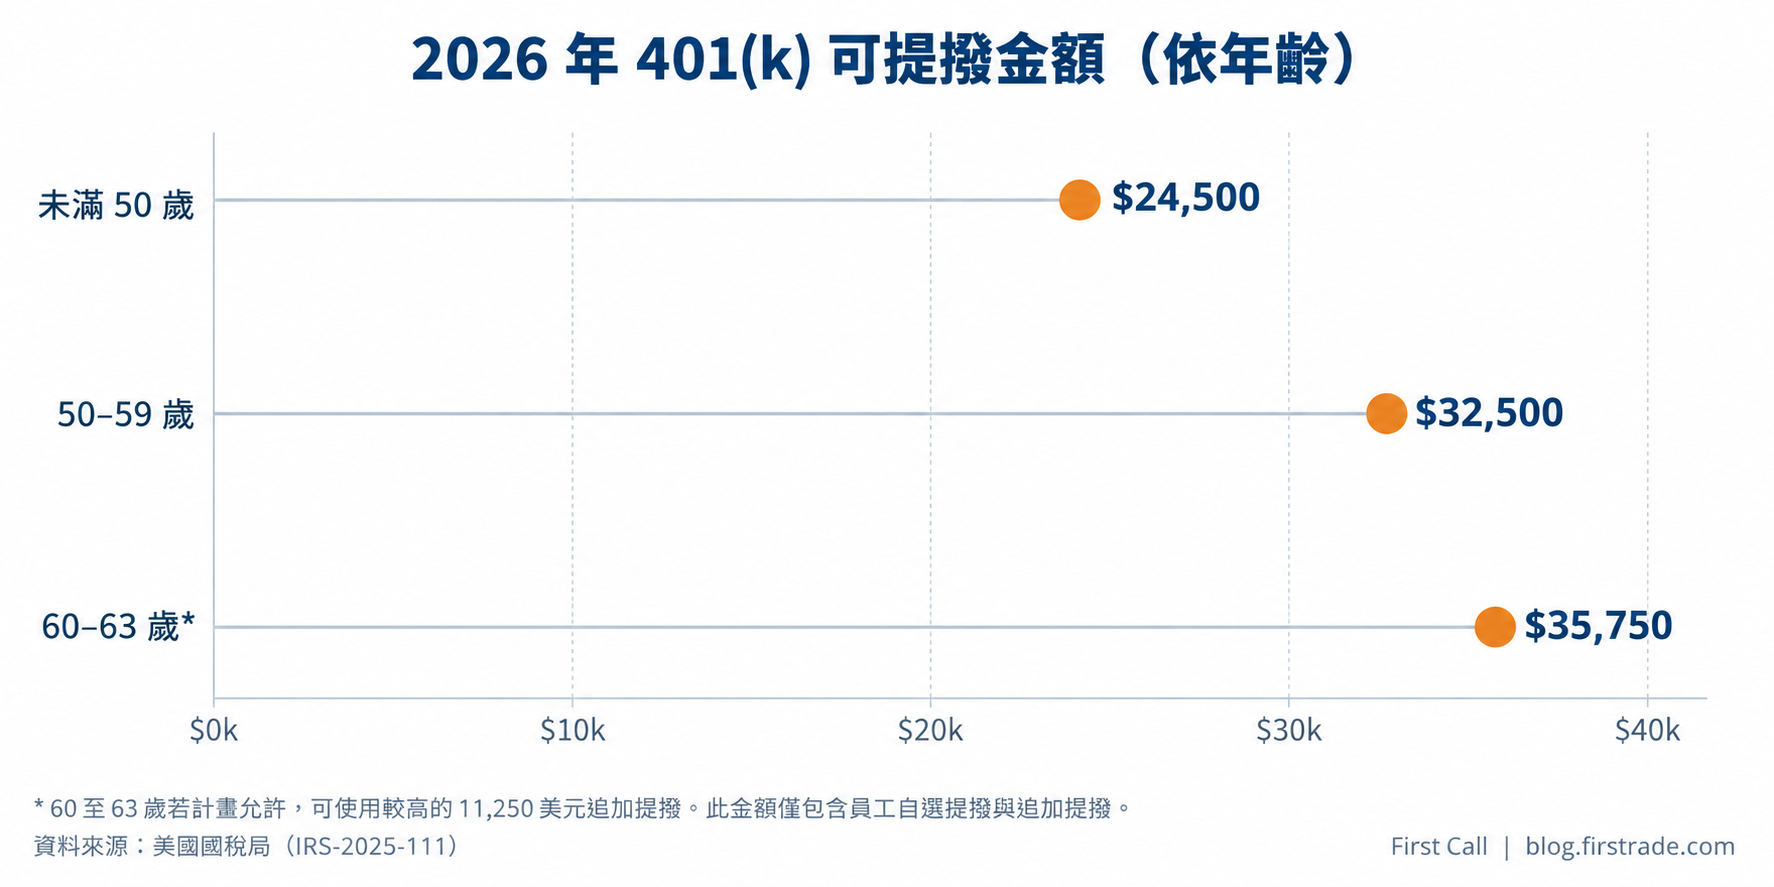
2026 年員工提撥加追加提撥,依年齡層區分。資料來源:美國國稅局(IR-2025-111)。
Roth IRA 能不能提撥,也會依所得而逐步取消資格。2026 年,單身與戶長的所得逐步取消區間是 153,000 到 168,000 美元,夫妻合併申報則是 242,000 到 252,000 美元;所得較高的人,可能只能提撥打折後的金額,或要跟稅務專業人士討論別的做法。另外要記得,你的 IRA 額度和職場計畫是完全分開的:有 401(k),並不會用掉你那 7,500 美元的 IRA 空間。
四個步驟,把新上限用起來
上限調高,只有在你真的動手調整提撥時才有用。這件事,打開薪資單和賬戶對賬單,一次就能做完。多數薪資系統都能讓你自己改提撥比率,改完通常一、兩個發薪週期內就會生效。
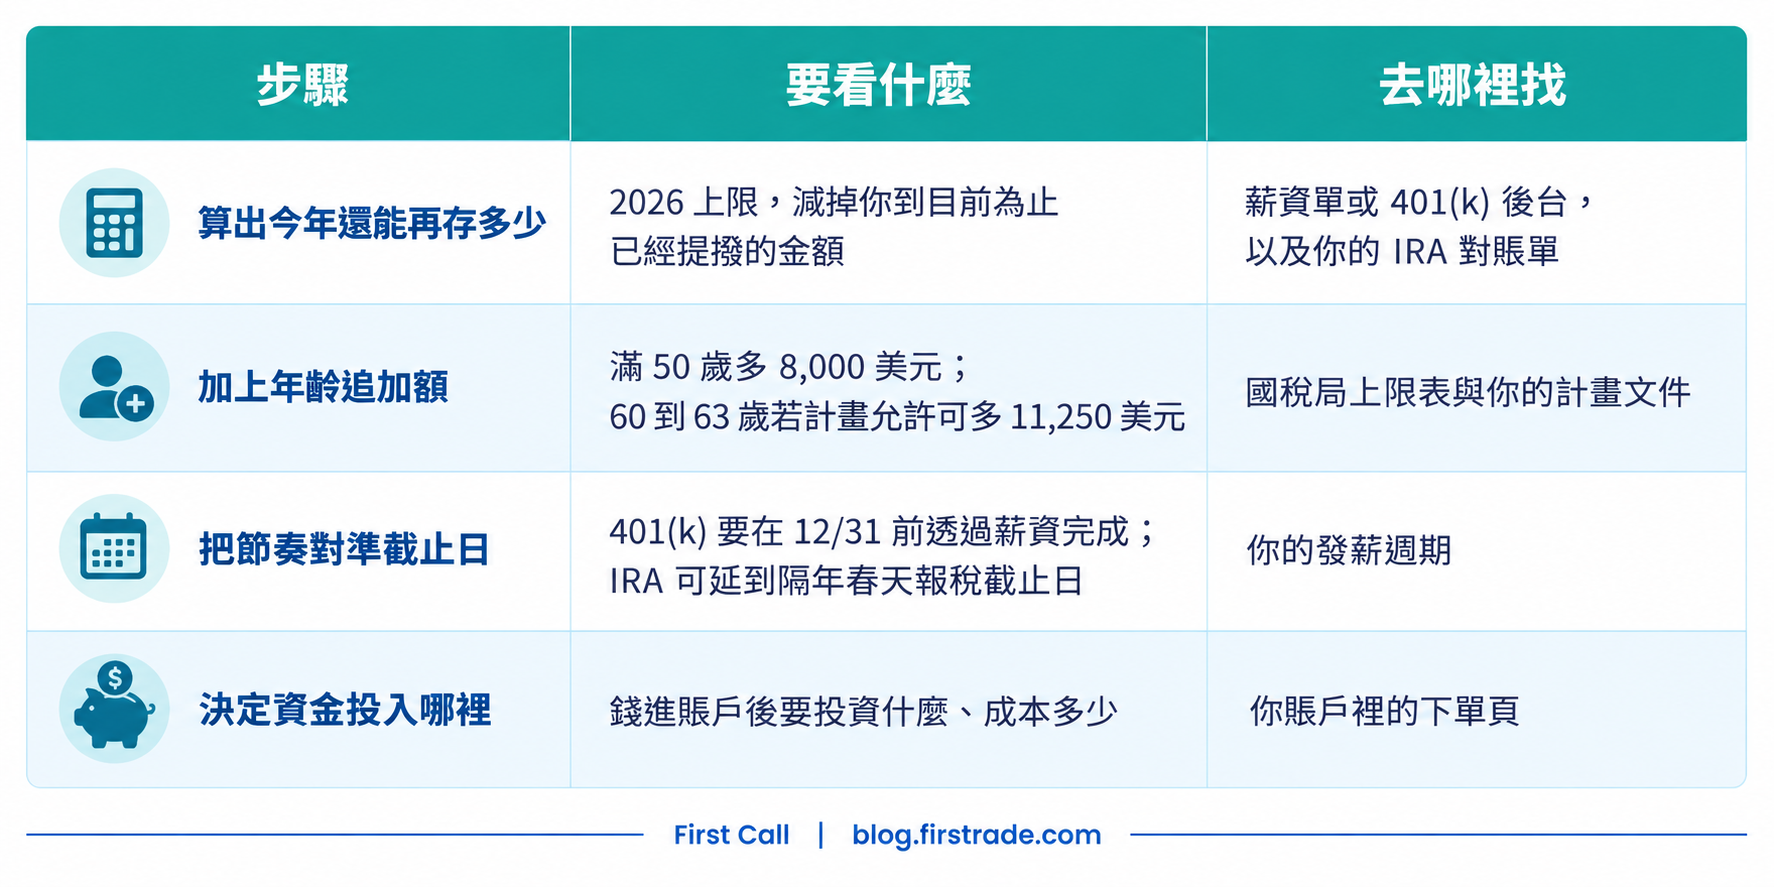
把一筆較大的補提撥,分攤到今年剩下的幾張薪水裡,是一種不讓任何一個月太吃緊的做法。錢進來之後,把 IRA 補到上限、資金分散在幾檔基金,前提是成本夠低;而 Firstrade 提供的美股、ETF、共同基金與期權零佣金交易,能讓你每一筆提撥都不會白白花在成本上。
常見問題
2026 年度的提撥,截止日是什麼時候?
像 401(k) 這類職場計畫的提撥,通常要在 2026 年 12 月 31 日前透過薪資扣繳完成。當年度的 IRA 提撥,一般可以延到隔年春天的聯邦報稅截止日前,多了一點時間。如果年底前現金比較緊,常見的原則是先把 401(k) 提到公司相對提撥(match)的門檻,因為那筆相對提撥要是沒提夠、拿不到,就等於白白放掉。
我可以同時提撥 401(k) 和 IRA 嗎?
多數情況下可以。參加職場計畫,本身不會讓你不能提撥 IRA;只是你的所得與報稅身分,可能會影響傳統 IRA 提撥能扣抵多少,或你能放進 Roth 的額度。兩邊都能用的話,不少人會用職場計畫去吃比較高的上限,再用 IRA 換取比較多的投資選擇。
決定今年還要多存多少,花一個下午就夠;真正要動手,需要的是一個賬戶。Firstrade 第一證券的賬戶可以線上開立,注資時,美股、ETF、共同基金及期權的線上交易都是零佣金,也不收期權合約費。截止日前若有疑問,24x7 全天候客戶服務隨時都在。
本文僅供教育與資訊用途,不構成投資、稅務或財務建議。提撥上限與稅務規定由美國國稅局訂定,並可能變動;請就個人情況諮詢合格稅務專業人士。證券產品與服務由 Firstrade Securities Inc. 提供,為 FINRA/SIPC 會員。