今天是11月2日,2026年只剩兩個月。美國國稅局(IRS)去年是在11月13日公布2026年的退休賬戶上限;截至10月29日,IRS 新聞稿清單上還沒有出現2027年的新數字。所以對多數上班族來說,眼前要算的仍然是2026年這一份。薪資扣繳的自提金額,算在發薪的那一年,而今年剩下的發薪日已經不多。本文先列出2026年的各項上限,最後用四個步驟,讓你拿自己的薪資單,算出每次發薪還要多提多少。
2026年的上限是多少
依據 IRS 新聞稿 IR-2025-111,2026年 401(k)、403(b)、政府機構 457 與聯邦員工退休儲蓄計畫(TSP)的員工自提上限是24,500美元,比2025年多1,000美元。50歲以上,多數計畫還能再補繳8,000美元;60至63歲的補繳上限維持11,250美元。IRA 的年度上限從7,000美元調到7,500美元,50歲以上可再補繳1,100美元。另外,IRS 的 Notice 2025-67 把 Roth 補繳的薪資門檻,從145,000美元調到150,000美元。這項門檻決定補繳金額是否必須存進 Roth,建議向計畫管理人確認。圖1把兩年的數字並排放在一起。
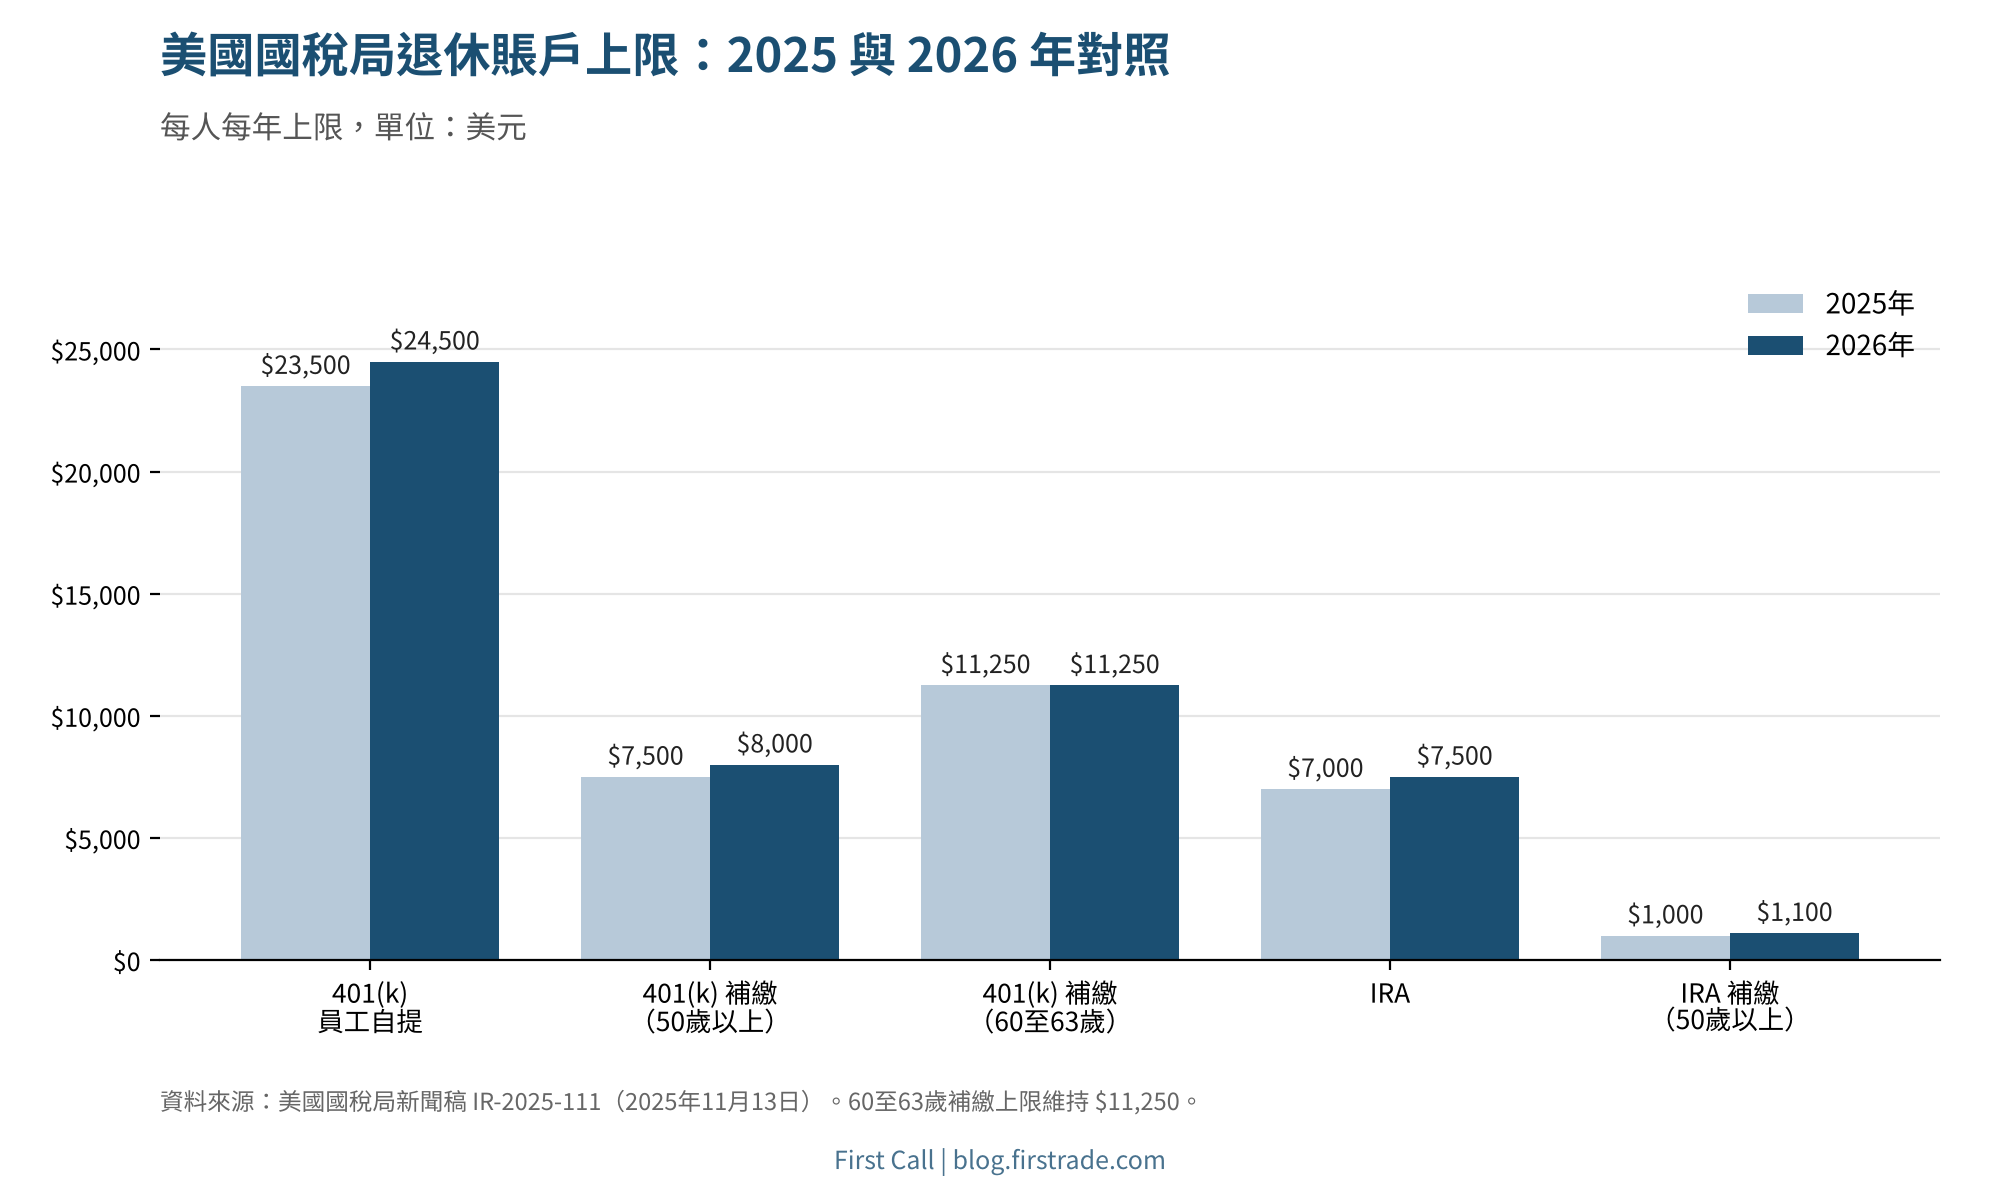
圖1:2025與2026年美國退休賬戶上限對照。資料來源:IRS 新聞稿 IR-2025-111(2025年11月13日)。
這些數字落到你自己的賬戶上
自提上限是每個人一份,不是每個計畫一份。今年換過工作、兩家公司都有扣繳 401(k) 的人,兩邊合計只能用一份24,500美元。IRA 則是另外一份額度:存進 IRA 的錢,不會占用 401(k) 的空間。雇主的配合提撥不算在員工自提上限裡,另有一個更高的整體上限,IRS 也會公布。
真正要算的是差額。假設某人到10月底已經自提14,000美元,離上限還有10,500美元。這筆錢重不重,看發薪頻率:月薪制剩2次發薪日,每次要提5,250美元;每月發兩次、剩4次,每次2,625美元;每週發薪、剩8次,每次1,312.50美元。圖2把這道算術畫出來。如果 IRA 放在券商,今年已經存了多少,與其自己估,不如直接問清楚,Firstrade 提供24x7 全天候客戶服務。
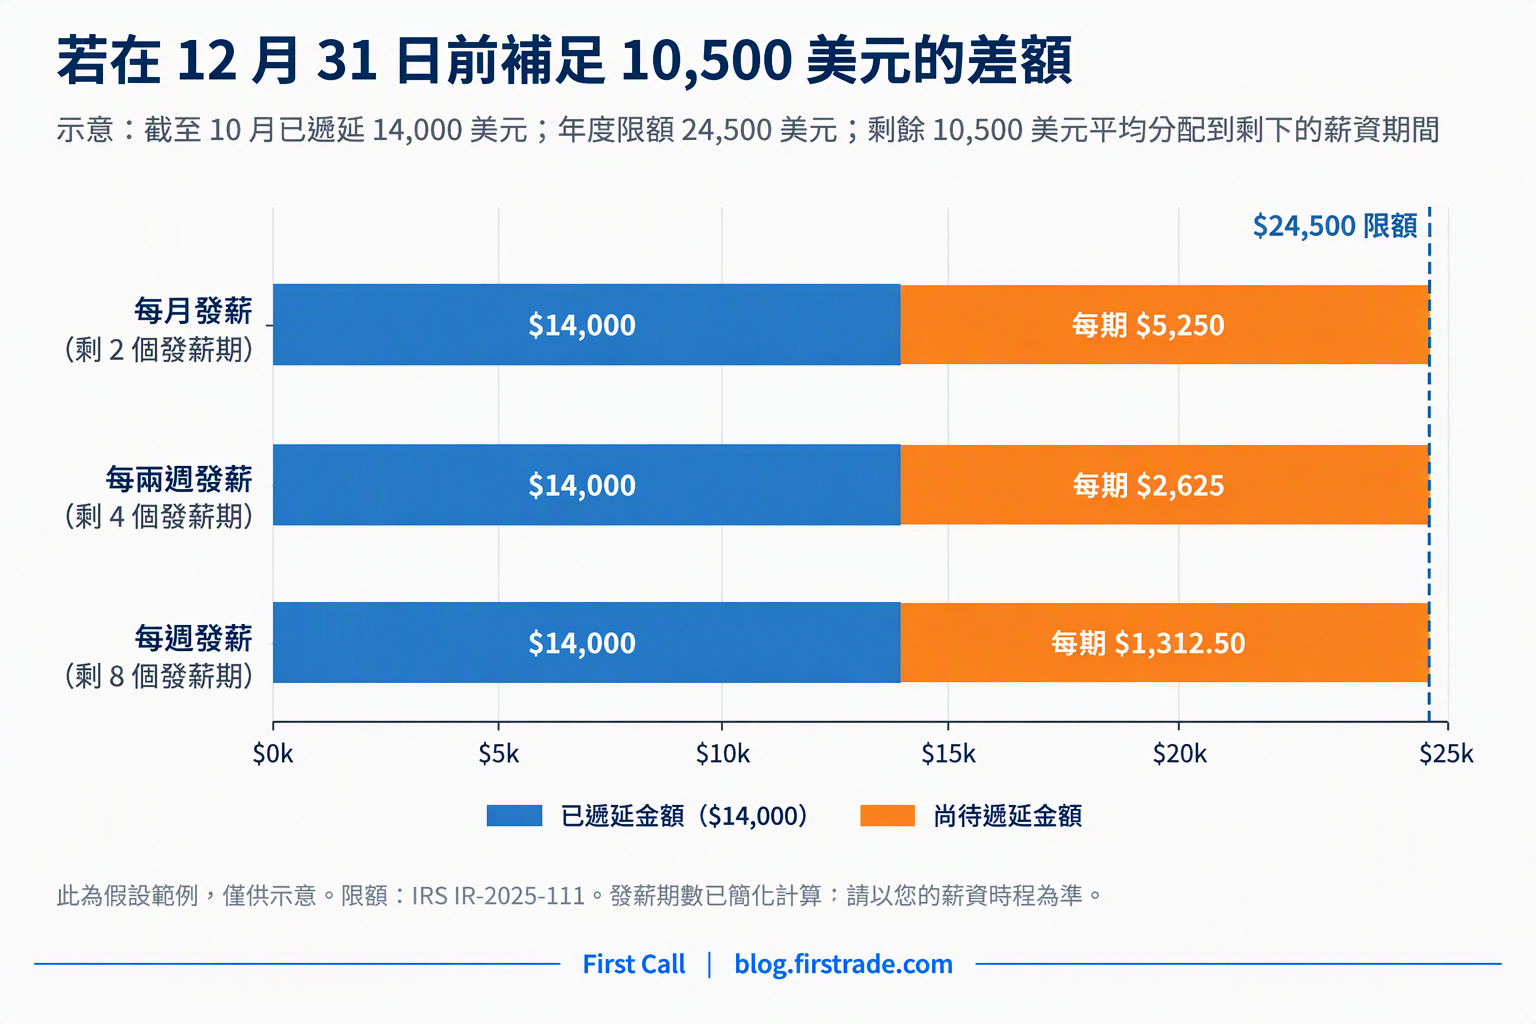
圖2:假設還差10,500美元,平均分攤到2026年剩下的發薪日。僅為示意;上限依據 IRS IR-2025-111。
發薪日曆有兩個細節,會改變這道算術。新的扣繳設定,通常從未來的某個發薪日才生效,所以今天提出調整,趕不上這個星期的薪水。另外,1月初的發薪日發的是2027年的薪資,會算進2027年的上限,不算進今年。到底還剩幾個發薪日,要以公司的發薪日曆為準。
該怎麼做:四個步驟
這份檢查是四次查詢,加上一次除法。過程中不必決定要不要多存,只是讓你知道自己目前的位置。
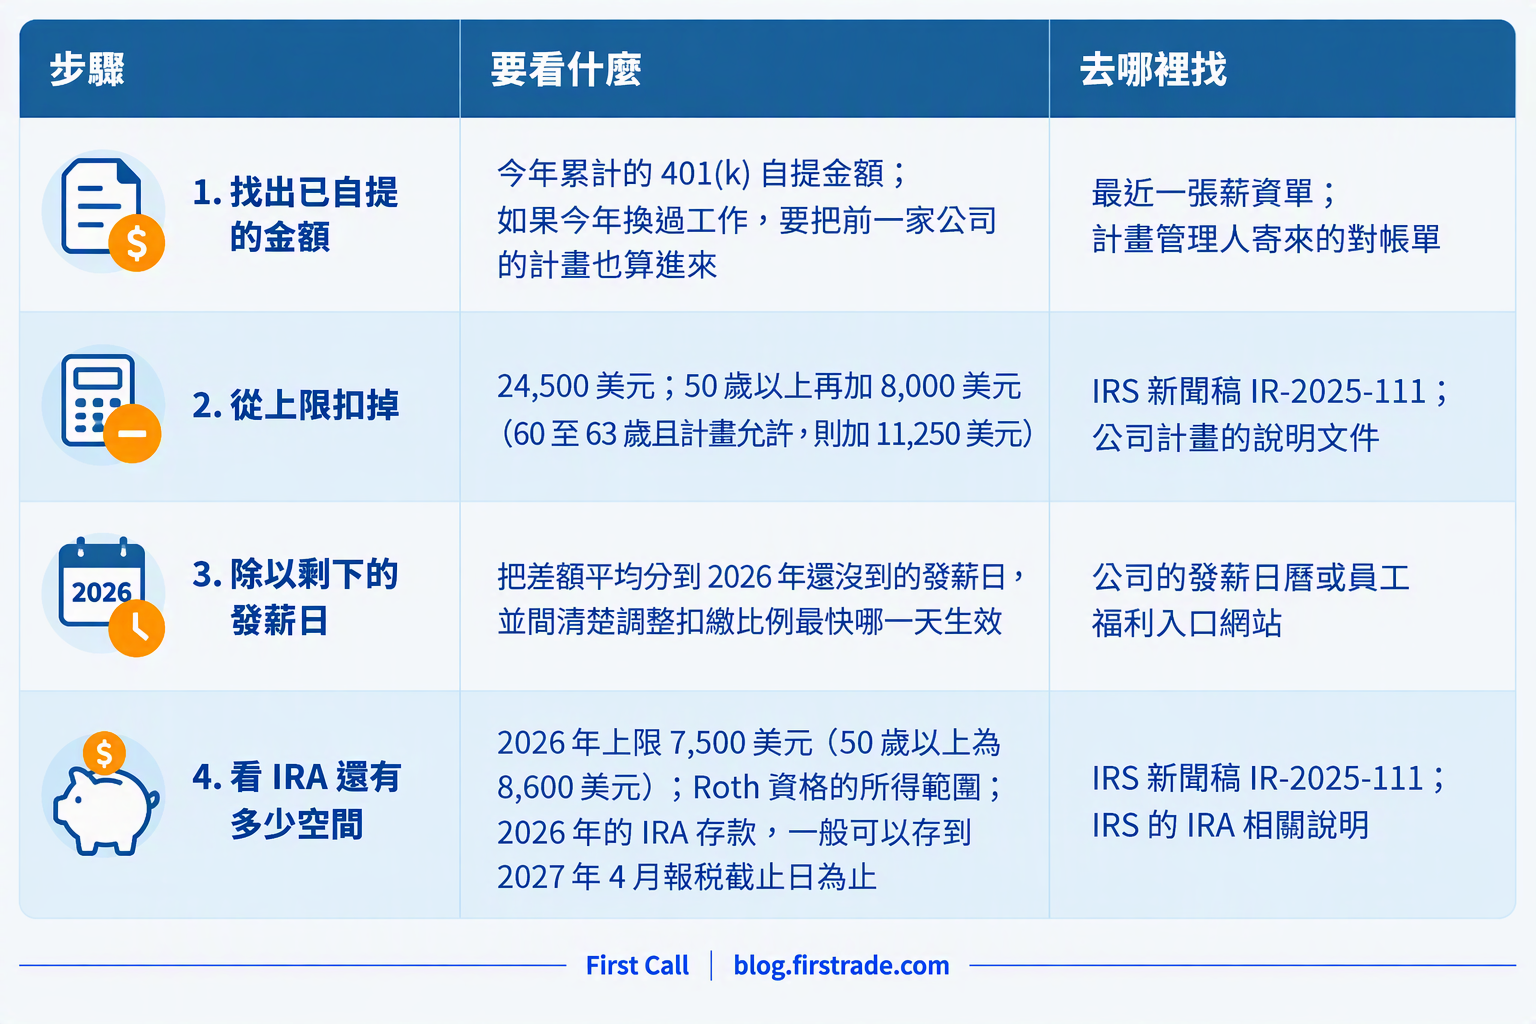
同一份 IRS 新聞稿也列出 Roth IRA 的所得範圍:單身是153,000至168,000美元,夫妻合併報稅是242,000至252,000美元,超過範圍就不能存。傳統 IRA 能不能抵稅,有另外一組較低的範圍,在本人或配偶有參加公司退休計畫時適用。一筆錢拆成幾次小額存入,前提是賬戶內的交易不必每次都收費,Firstrade 的美股、ETF、共同基金與期權線上交易零佣金,也不收期權合約費。
這四個步驟,沒有一步要求你多存。已經照進度在存的人,第二步算出來的差額會是零,這也是一個有用的結果。如果雇主有配合提撥,調低自提比例之前,先看清楚計畫的配合辦法,因為配合金額通常取決於你自提的薪資比例。
常見問題
2027年的上限什麼時候公布?
IRS 沒有預告日期。去年是2025年11月13日公布,到目前為止,截至10月29日的新聞稿清單裡還沒有2027年的版本。不論新數字是多少,2026年的自提金額,仍然算在2026年的上限裡。
存超過上限會怎麼樣?
最常見的原因,是同一年在兩家公司都有 401(k) 計畫。超額自提有更正的規定與期限,所以第一通電話應該打給計畫管理人,至於稅務怎麼處理,可以請稅務專業人士說明。
現在就要為2027年調整嗎?
2026年的上限不用。2027年的新數字,只影響明年1月起生效的薪資扣繳設定,所以明年要提多少比例,等數字公布之後再決定也來得及。
從哪裡開始
自提的差額是一道有12月31日期限的算術題,拿著薪資單,四個步驟一個下午就能算完。如果第四步的答案是 IRA,Firstrade 第一證券的賬戶可以線上開立,開好之後,美股、ETF、共同基金及期權的線上交易都是零佣金,也不收期權合約費。中途有疑問,24x7 全天候客戶服務隨時在線。