聯準會升息當天,道瓊尾盤吐掉631點:你習慣送出的那一種委託單,到底保證了什麼?四個步驟查清楚
9月16日星期三,聯準會把基準利率調升一碼,目標區間來到3.75%至4.00%,這是三年多來第一次升息,而且是全票通過。當天盤中股市原本是上漲的,8月零售銷售的數字比市場預期強;但收盤前最後一個小時,道瓊工業指數把漲幅全部吐了回去,終場收黑631.21點,跌幅1.21%。
如果你那天下午剛好送出一張單,決定成交價的不是你挑了哪一檔標的,而是你幾點送出去的。同一張單,下午兩點送和三點五十五分送,成交價會差很多。這件事跟看不看得準行情無關,你也不需要事先預測到什麼。它取決於你用的是哪一種委託單,以及你掛在那裡沒動的舊單放了多久,而這一部分,剛好是投資裡少數完全由你自己決定的環節。
整週看起來很平靜,星期三下午不是
把時間拉開幾天看,這一週幾乎沒有什麼故事。週一到週五,標普500指數下跌0.1%,那斯達克綜合指數上漲0.7%,只有道瓊跌得比較多,一週跌1.7%。這些都是很普通的數字。
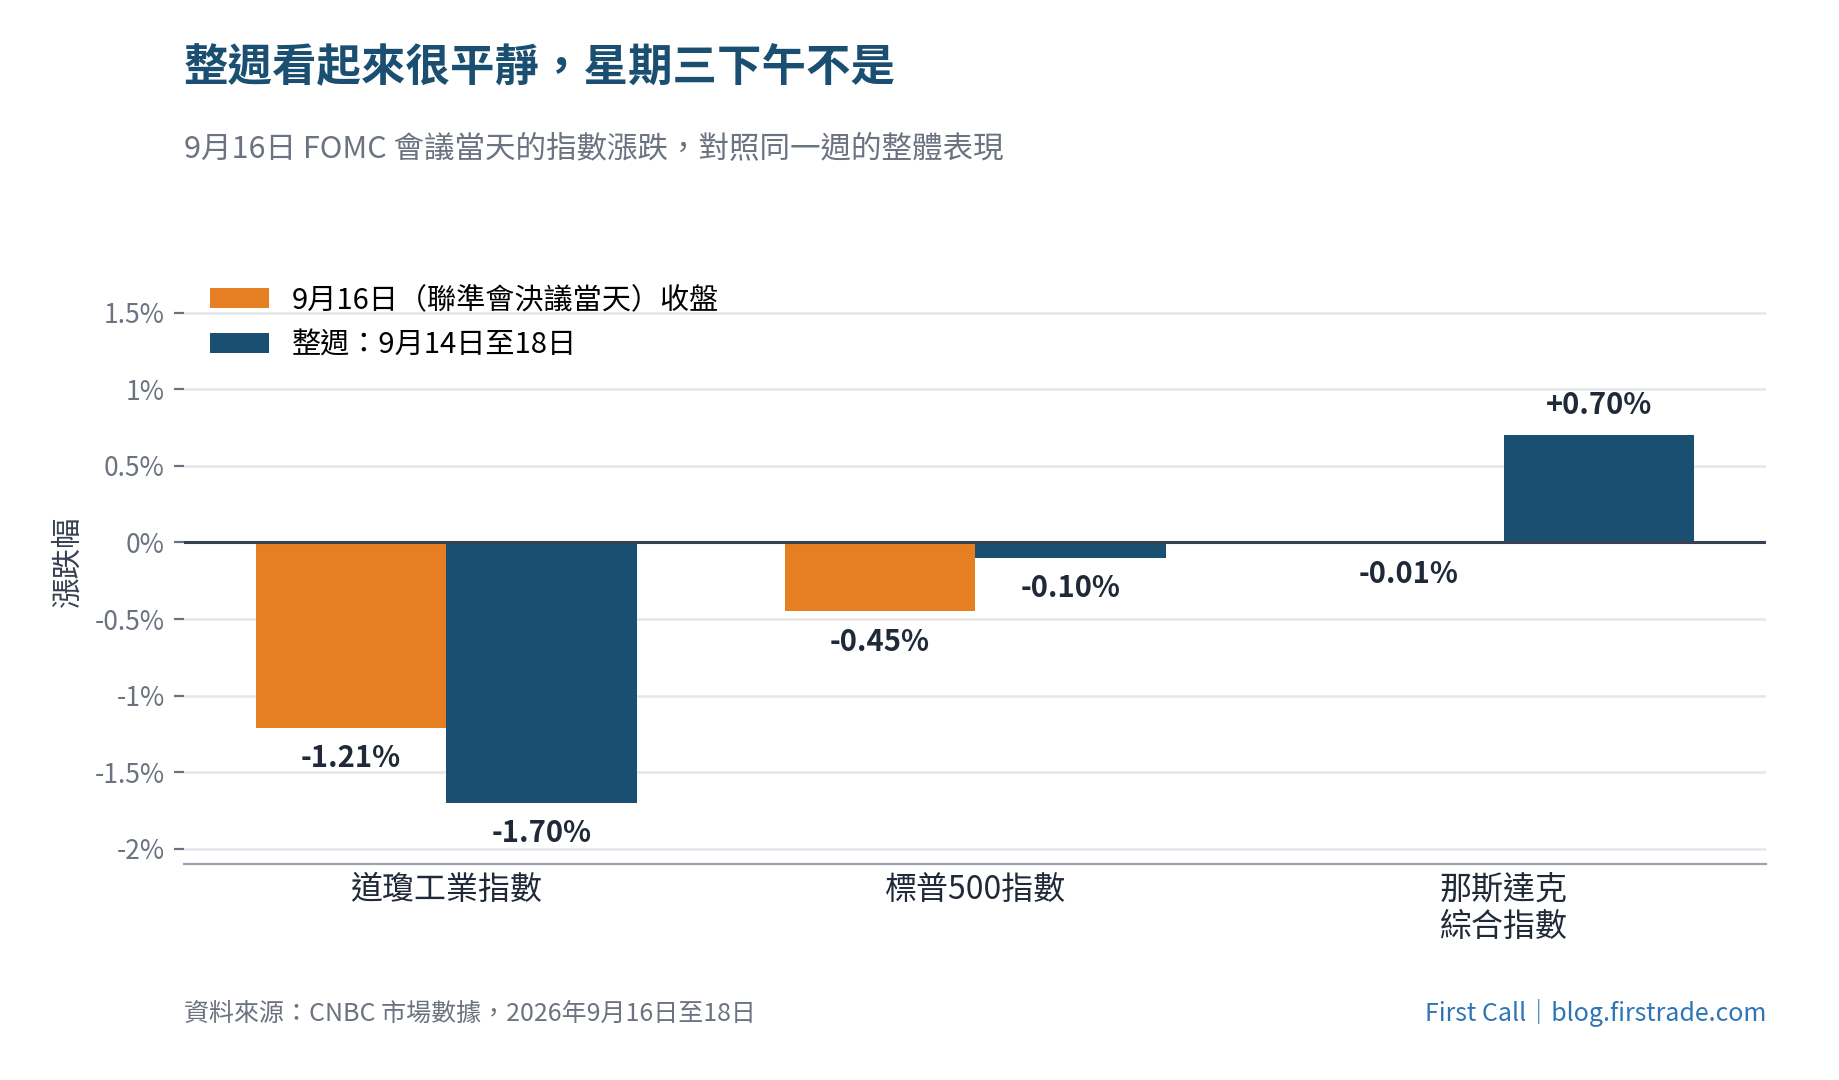
圖一:單一交易日,與包含它的那一整週。資料來源:CNBC 市場數據,2026年9月16日至18日。過往績效不保證未來結果。投資人無法直接投資於指數。
但單看星期三就完全不一樣。標普500收在7,551.81點,當天跌0.45%;那斯達克幾乎持平,只跌0.01%;道瓊跌1.21%,而且大部分跌幅集中在最後六十分鐘——主席 Kevin Warsh 的記者會結束,最新的利率預測顯示18位官員裡有16位認為今年至少還會再升一次,市場才開始賣。
情緒退得也很快。Cboe 波動率指數(VIX)星期三收17.71,星期四15.44,星期五14.81。到了週末,盤面看起來又平靜了。週線圖會把這些起伏全部抹平,成交回報不會。
這對手上的部位代表什麼
歷史數據顯示,大多數長期投資者不會在聯準會(Fed)公布利率決議當天進行交易。但長期投資人手上,常常有幾張自己早就不再想起的單子,而星期三那樣的盤,正是這些單子活過來的時候。有兩種情況值得分開看。
第一種是在急速變動的盤勢裡新送出的單。市價單的意思是「用市場現在拿得到的價格,馬上成交」。美國證券交易委員會的投資人教育資料把這個取捨講得很直接:市價單保證成交,但不保證價格。在一個小時內走掉六百點的行情裡,「現在拿得到的價格」本身就是會跑的。
第二種是早就掛在那裡、還沒成交的舊單。一張幾個月前掛的「取消前有效」單,當初設的價格看起來還很遠,在星期三那樣的下午就有可能被碰到,而且它不會再回頭問你一次。停損單是這件事最極端的版本:證管會的說明指出,一旦成交價觸及停損價,這張單就會轉成市價單,也就是說,它會在最不合適的時間點,把上面講的價格風險整包接下來。
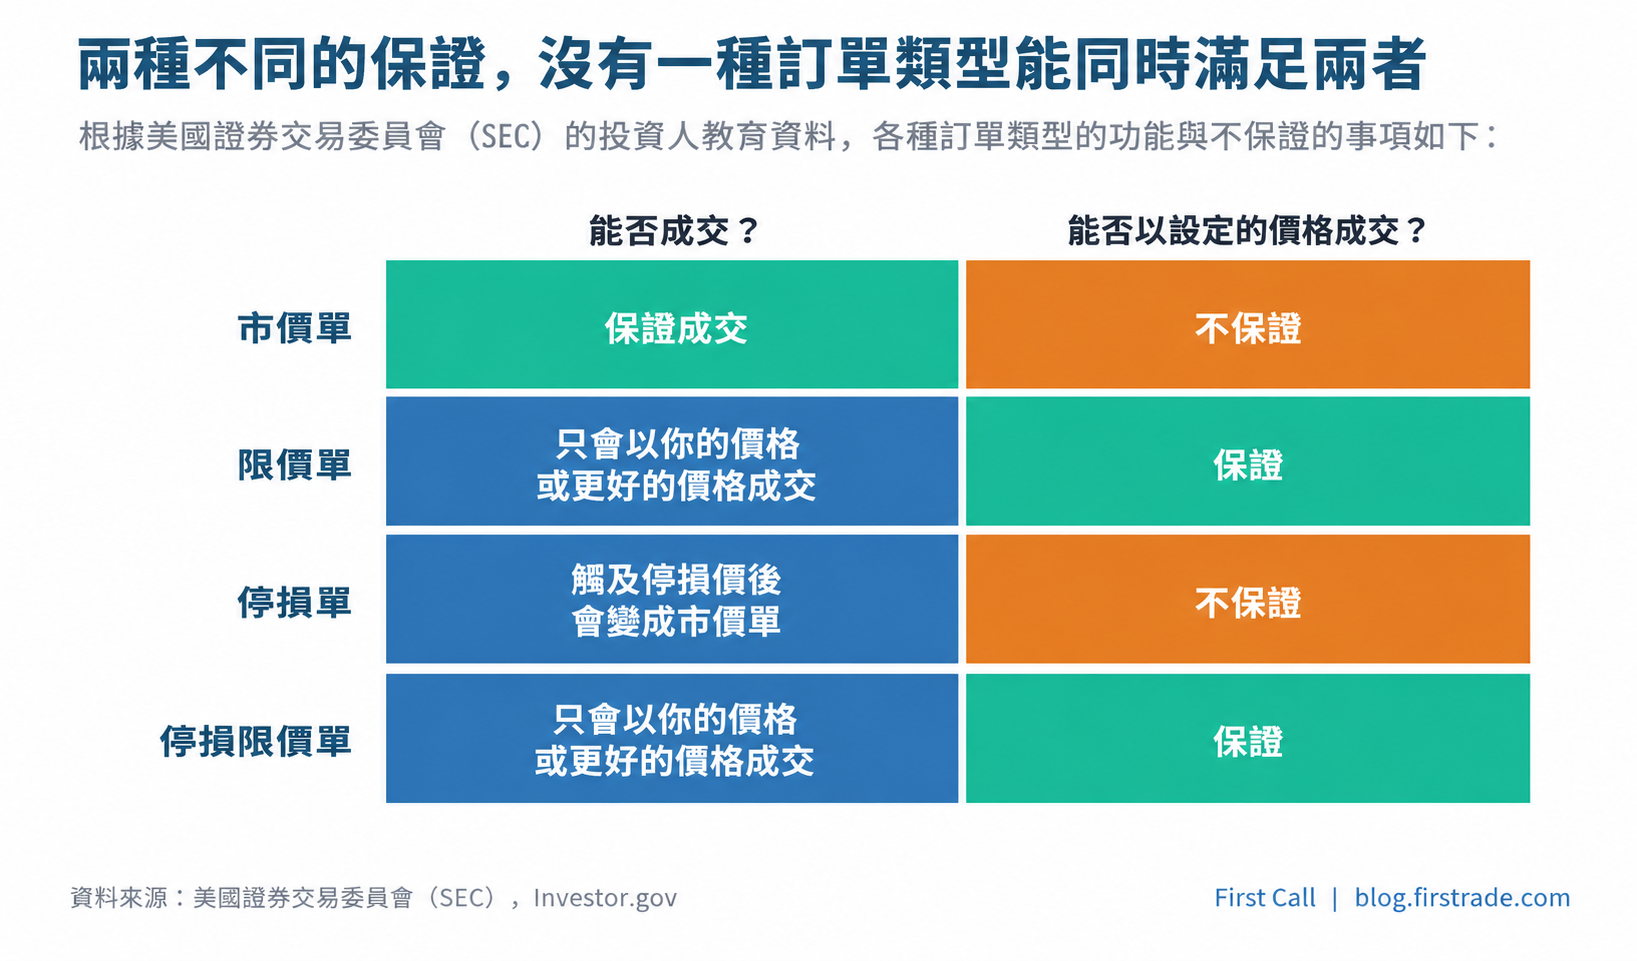
圖二:每一種委託單只給你兩個承諾中的一個,另一個一定放掉。資料來源:美國證券交易委員會 Investor.gov。
上面這張圖,其實就是整件事的設計。「一定成交」和「一定是你要的價格」是兩個不同的承諾,沒有任何一種單別可以同時給你。選單別,等於是在選你願意放掉哪一個。成交回報上會寫明成交價與成交時間,所以事後真的要查,一定查得出來。如果那個數字跟你當時看到的報價對不起來,與其憑印象推敲,不如拿著成交回報直接問券商,Firstrade 第一證券提供24x7 全天候客戶服務。
四個步驟,查清楚自己的委託單設定
這件事不需要改變投資策略,它是一次整理,而且做得完:打開最近一個月的成交紀錄,再打開目前還掛著的未成交委託,照下面四項看過去。
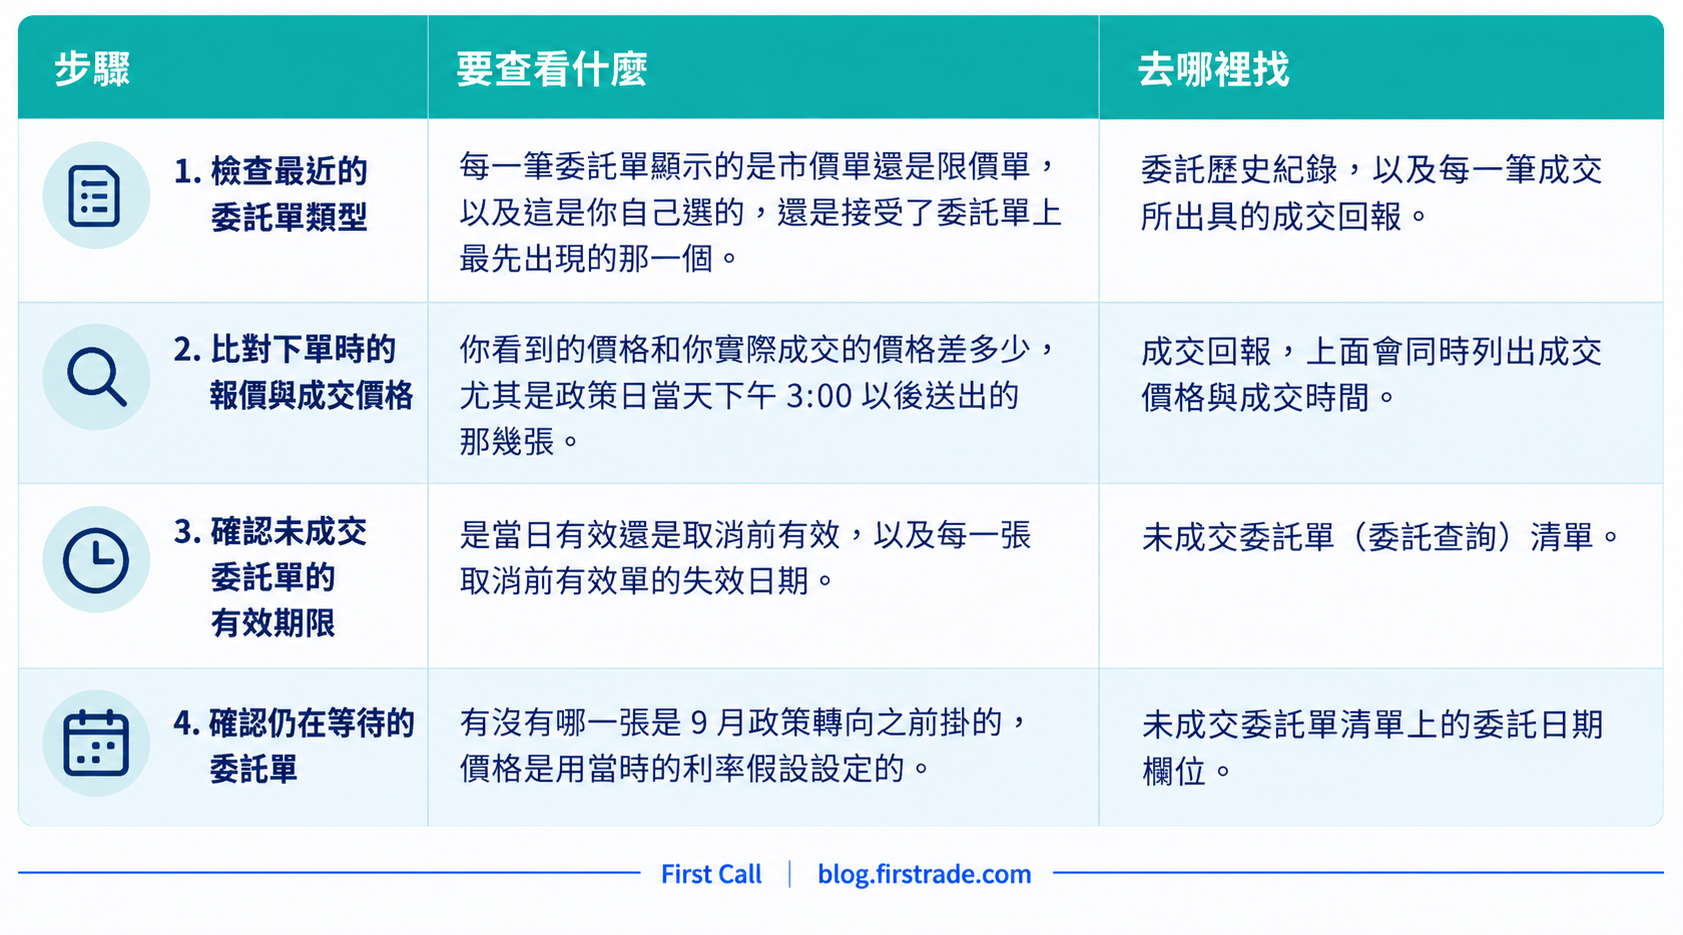
第四步如果翻出了過期的舊單,處理方式是把它取消,再用今天的判斷重新掛一次,而不是放著等等看。而這樣做的前提,是這個動作本身不用花錢:在 Firstrade,美股與ETF的線上交易是零佣金,這種例行整理才不會變成一筆持續的成本。
整套做完通常不到半小時,結束的時候,你會確認一件多數投資人其實從來沒有確認過的事:自己這些年送出去的,到底是哪一種指令。
常見問題
市價單有沒有適合用的時候?
有。確實有一些情況,成交的確定性比幾分錢的價差重要,證管會也把市價單定位成處理這種需求的工具。問題不在單別本身,而在於:在一檔買賣價差很寬的標的上、在一個正在急速重新定價的盤勢裡,用預設值送出去,而且事前根本沒有想過「成交確定性」是不是這次的首要考量。
行情跳很快的時候,「取消前有效」的舊單會怎麼樣?
它會完全照你當初的指示執行,難處也在這裡。取消前有效單會一直存在,直到成交或被取消,而券商通常會限制這種單最長可以掛多久。你幾個月前設的價格,反映的是你幾個月前的假設;一旦行情穿過那個價位,它會用今天的市況成交,不會回頭確認那些假設還算不算數。
掛限價單就不會被波動影響嗎?
限價單保護的是價格,不是結果。買進限價單只會用你設的價格或更低的價格成交,賣出限價單只會用你設的價格或更高的價格成交,所以你不會在一個自己沒同意過的價位上被成交。但限價單沒辦法保證的是「一定成交」。在快市裡,比較誠實的說法是:你把「價格不理想」的風險,換成了「根本沒成交」的風險。
這件事多久檢查一次比較合適?
對多數人來說一季一次就夠了,另外在政策轉向或盤勢跳空的那一週之後,多做一次。9月這次會議就是一個合理的提醒時機,因為在它之前掛的任何一張單,背後的利率假設現在都已經變了。
真正由你決定的那一部分
沒有人在星期二就知道星期三最後一小時會發生什麼事,委託單別也不可能幫你預測到。單別決定的是另一件事:當那樣的盤真的出現時,你的指令會被怎麼執行。而這一點跟聯準會的決定不一樣,它是事前就定好的,由你自己在送出那一刻決定。
把自己的成交紀錄看過一遍、把過期的舊單處理掉,這是一個下午就做得完的整理,不是把投資方法整個換掉。Firstrade 的賬戶可以線上開立,開好之後,這套整理做起來不會多花錢:美股、ETF、共同基金及期權的線上交易都是零佣金。如果中途有哪一筆成交回報怎麼看都對不起來,24x7 全天候客戶服務隨時可以問。